कमजोर आय भएका जनताको सहारा दिने संस्था सहकारी हो। सदस्यहरुले सामूहिक हितका लागि सहकार्य, एकता र बन्धुत्वको भावना जगाई समाजमा छरिएर रहेको पूजी संकलन, ऋण परिचालन र उद्यमशिलता विकास गर्न सहकारी खोल्ने गर्दछन।जहाँ स्वच्छिक आवद्धता, स्वशासन, स्वयंसेवी चरित्र एवं जनकेन्द्रित उद्धेश्य हुन्छ।
सहकारीले समाजमा गरिबी निवारण, समावेशी नेतृत्व विकास र स्थानियकरणमा जोड दिदै आएको छ।“एकको लागी सबै र सबैको लागी एक” भन्ने मूल मान्यतामा आधारित रही रोवर्ट ओवेनले विश्वमा सहकारी आन्दोलनको जन्म गराएका थिए। स्वनियन्त्रण, स्वनियमन, स्वयंजवाफदेहिता तथा सदस्यकेन्द्रित चरित्र बोकी सहकारी संस्थाको स्थापना र विकास हुदै गयो ।
नेपालमा २०१३ सालमा चितवनमा स्थापित बखान सहकारी संस्थालाई पहिलो सहकारी संस्थाका रुपमा लिईन्छ। “एक थुकी सुकी, सय थुकी नदी” भन्ने उखान अवलम्वन गरी सहकारिताको लहर बढ्दो छ। हाल देशभर ३२ हजार भन्दा बढी सहकारी संस्था छन भने आबद्ध सदस्यहरु ८० लाख पुगेको करिब ८२ हजारले रोजगारी पाएको तथ्याङ्कले देखाउँछ।
२०७२ सालमा जारी भएको संविधानले सहकारीलाई तिन खम्बे अर्थ नीति भित्र समावेश गरी आर्थिक बृद्धी हासिल गर्ने महत्वपूर्ण क्षेत्रको रुपमा ग्रहण गरेको पाईन्छ। राज्यका तिन तह बीचको सम्बन्ध सहकारिता, सहआस्तित्व र समन्वयको सिद्धान्तमा आधारित हुने भनिएको छ। सहकारी कानूनतर्फ पहिलो सहकारी ऐन, २०१६ त्यसपछी २०४१ आए भने हाल सहकारी ऐन, २०७४ र नियमावली, २०७५ कार्यान्वयनमा छ।
स्थानिय पूजी, प्रविधी र उद्यमशिलताको प्रभावकारी र विश्वसनियरुपले संकलन र परिचालन गर्दै स्थानिय सम्भावना र अवसरको उपयोगबाट गरिबी निवारण, सामाजिक समावेशिता सहितको रुपान्तरण र स्वावलम्बन पद्दतीको विस्तार गर्न यो क्षेत्र सफल देखिन्छ।
हाल तेस्रो खम्बाको रुपमा रहेको सहकारी क्षेत्र संकटग्रस्त छ, यसको समाधान खोज्नु पर्छ भन्ने आवाज उठेको पाईन्छ। नेपालमा सहकारी अभियानले ७ दशक भन्दा बढी समय पार गरिसकेको भएपनि पछिल्लो समय च्याउ सरी जन्मिएका सहकारीको वेथिति बढ्दो छ।
केही बचत तथा ऋण सहकारी संस्थामा देखिएको वित्तिय अपचलन, बचतकर्ताको बचत फिर्ता हुन नसकेको अबस्था, सन्चालक, सदस्य र ऋणीले सहकारीलाई ठग्ने प्रवृती, सहकारी शहरमुखी हुनु, लक्षित वर्गसम्म पुग्न नसक्नु, सहकारी बढी नाफामुखी भै टाठाबाठाको पहूच बढ्न गई समाजमा सहकारीको विश्वास घट्तो छ। हाल नेपालमा १९ सहकारी संकटग्रस्त रहेका छन भने ९५ प्रतिसत सहकारी सहज सन्चालन गर्न योग्य रहेको सर्वेक्षणले देखाएको छ। सहकारी क्षेत्रमा वीश्वसनियता र सुशासन कायम गर्न यसका समस्याहरुलाई सम्वोधन गर्न जरुरी देखिन्छ।
यद्यपी डिजिटलाइजेसन, ई-पेमेंट, अनलाइन लेखापरीक्षण तथा सूचना व्यवस्थापन विस्तार गर्दै सहकारीलाई आधुनिकीकरण गर्ने ठूलो अवसर विद्यमान छ । सहकारीले ग्रामीण विकास, कृषि उत्पादन वृद्धि, रोजगारी सृजना, महिला र विपन्न वर्गको सशक्तिकरण, वित्तीय समावेशीकरण र सामुदायिक विकासमा ठूलो सम्भावना बोकेको छ । ती सम्भावना प्राप्ती गर्न सहकारी ऐन, नियम र कार्यक्रमलाई प्रभावकारी कार्यान्वयन गर्नु पर्दछ।
नेपालमा बिभिन्न नाममा धेरै सहकारीको स्थापना गर्नू भन्दा हरेक सहकारीलाई बहूउदेश्यिय सहकारीको रुपमा विकास गर्नु पर्दछ। स्थानिय तहले आफ्नो एरिया भित्रका सहकारीलाई कोपोमिस प्रणालीमा प्रबिष्ट गर्न गराउनु पर्छ।
समस्याग्रस्त सहकारी संस्थालाई तत्काल बन्द गर्नु पर्छ। सहकारीको लेखापरिक्षण विधिले पनि सहकारीहरु समस्यामा परेको छ। सहकारीको रुप भनेकै बार्षिक प्रतिवेदन हो सन्चालकहरुको गलत प्रतिवेदनलाई हटाई सहि रुपमा सहकारीको लेखाको चिरफार गरेमा संघ/संस्था जनमुखी बन्न सक्दछन। सहकारीको मूल ध्येय भनेको लगानी र असूली नै हो। कर्जा नतिर्ने ऋणीलाई कालो सूचीमा राखी ऋण असूली गर्न सकिने कानूनी ब्यबस्था रहेपनि यसलाई लागू गरिएको गरिनु पर्दछ।सहकारी सन्चालनमा देखिएको समस्याका कारण सहकारीले वचतकर्ताले राखेको वचत फिर्ता नपाएको भनी अदालतमा उजूरीहरु पर्न थालेका छन्।
एकातिर सहकारी संघसंस्थामा कार्यारत कर्मचारी, सन्चालक लगायत सो सँग सबद्ध सयौको संख्यामा ठगी मुद्दा खेपीरहेका छन। अर्कोतिर सहकारीबाट कर्जा लगेका ऋणीहरुले कर्जा तिर्नुको बदला सकेको गर ऋण तिर्दिन भन्ने ऋणको दण्डहिनताको व्यवहार बढेको छ। ती समस्या लिएर हाल अदालतमा सयौंको संख्यामा निषेधाज्ञा, हरहिसाब गराई पाउँ, ऋण असूल गरी पाउँ, लिखत बदर जस्ता फिराद निवेदन दर्ता भएका छन। ती मुद्धाहरु बर्षौ सम्म फैसला नभएर बसेका छन। बिना धितोका ऋणहरु असुलीमा सरकारी निकायबाट सहकारीलाई भनेजस्तो सहयोग प्राप्त भएको छैन।
त्यस्तैगरी सरकारले सहकारी दर्ता गरिदिने तर कसरी सन्चालन भएको छ भनी नियमन नगर्दा समस्या आएको छ। सहकारी सन्चालकहरुले आफू र आफ्ना मान्छेको ब्यक्तिगत लाभमा सहकारीलाई प्रयोग गरिनु पनि समस्यामा पर्नु हो। यी सबै अध्ययन अनुसन्धान गर्ने निकाय नहुँदा समस्या र गुनासाहरु सुनिएका र देखिएका छन।
जनस्तरमा उठेका गुनासा र सहकारीमा देखिएका समस्याको समाधान गर्नका लागी नेपालको सहकारी आन्दोलनको केन्द्रबिन्दुका रुपमा राष्ट्रिय/प्रदेश/ जिल्ला सहकारी महासंघ, राष्ट्रिय सहकारी बैंक लिमिटेड र बचत तथा ऋण सहकारी केन्द्रिय संघ आदी संस्थाहरुले प्रभावकारी भूमिका खेल्नु पर्दछ।सहकारीको आगामी कार्यदिशाको सम्बन्धमा हेर्दा, अध्यादेशबाट सहकारी संस्थामा वचतकर्ताको वचत रकम फिर्ताका लागी प्रयाप्त ब्यबस्था गरिएको छ। सरकारले हालै डिल्लीराज आचार्यको नेतृत्वमा समस्याग्रस्त सहकारी ब्यबस्थापन समिति गठन गरी वचत हराएका वचतकर्ताको बचत रकम फिर्ता दिने कार्य सह्रानिय छ।
अध्यादेश आएपनि सबै वचतकर्ताको रकम फिर्ता हुने विश्वसनीयता अझै कायम हुन सकेको छैन।अब, सहकारीलाई विद्यमान कानूनको प्रभावकारी कार्यान्वयन गरी ब्यबस्थित र विश्वसनिय बनाउन आबश्यक छ। जसका लागि उद्देश्य र संरचना मिल्ने सहकारी एकिकरण गर्ने र सहज सन्चालन हुन नसक्ने सहकारीलाई खारेज वा विघटन गरी सहकारीको संरचना सुधार गर्नु पर्दछ। समस्याग्रस्त सहकारीका पीडित बचतकर्तालाई तत्काल रकम फिर्ता गर्न ‘चक्रिय राहत कोष स्थापना गरिने भन्ने अध्यादेशको कार्यान्वयन सहकारीप्रति समाज र जनसमुदायको विश्वसनियता बढाउनु पर्दछ।
साथै सहकारी नियामक प्राधिकरणले सहकारी संस्थालाई नियमन गरी कानूनको पालना गर्न निर्देशन दिने गरेमा समाजमा सहकारी सफल भै सुशासन र पारदर्सिता कायम हुने देखिन्छ। अन्त्यमा, केही सहकारी संस्था संकटमा परेपनि समुदायमा आधारित, कृषि, दुग्ध र उतपादनमूलक सहकारीलाई जोगाउने बचाउने राज्यको दायित्व हो। उद्यमशिलता, पूँजी निर्माण र रोजगारीको सृजनासंगै कुल गार्हास्थ उत्पादनमा महत्वपूर्ण भूमिका निर्वाह गर्ने त्यस्ता सहकारी संस्थालाई जोगाउन र प्रर्वद्धन गर्न सरकारले सहकारी क्षेत्रमा व्याज, अनुदान, कर छुट र सहुलियतपूर्ण ऋणको बिषेश कार्यक्रम लागू गर्नु पर्ने देखिन्छ। सहकारीलाई निजले गर्न सक्ने वा गर्न चाहेका काम गर्न दिने र गर्न नसक्ने काममा सरकारले हातेमालो गरी साझेदारी विकासमा जोड दिनु पर्ने देखिन्छ।
धन्यवाद।
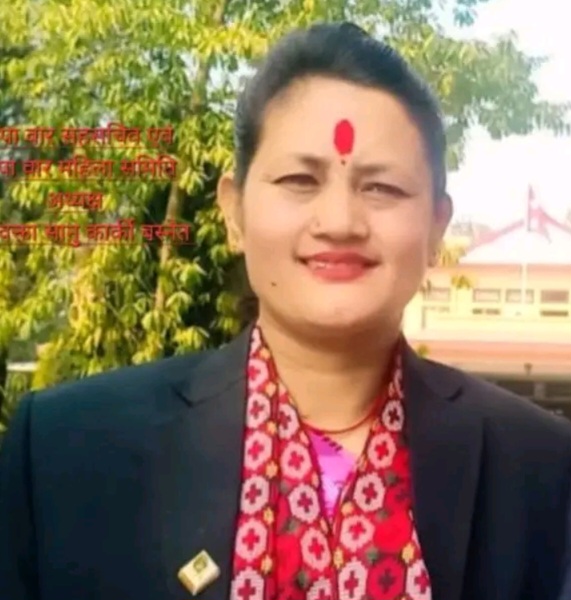
लेखक
अधिवक्ता सानु कार्की बस्नेत
सहसचिव- झापा बार एवं अध्यक्ष- झापा बार महिला समिति